
Cette fiche présente la définition et le fonctionnement du PER (Plan d’Épargne Retraite) en 2026. Créé par la loi PACTE de 2019, le PER est ainsi devenu en quelques années le placement de référence pour préparer sa retraite tout en réduisant son impôt sur le revenu.
Comprendre sa définition exacte, son fonctionnement en deux phases (épargne puis retraite), ses plafonds de déduction et sa fiscalité à la sortie est indispensable avant d’y placer le moindre euro.
Ce guide passe donc en revue chaque point, avec les nouveautés issues de la loi de finances 2026. Il se termine par mon avis de conseiller indépendant sur les profils à qui le PER convient vraiment.
Qu’est-ce que le PER et comment fonctionne-t-il ?
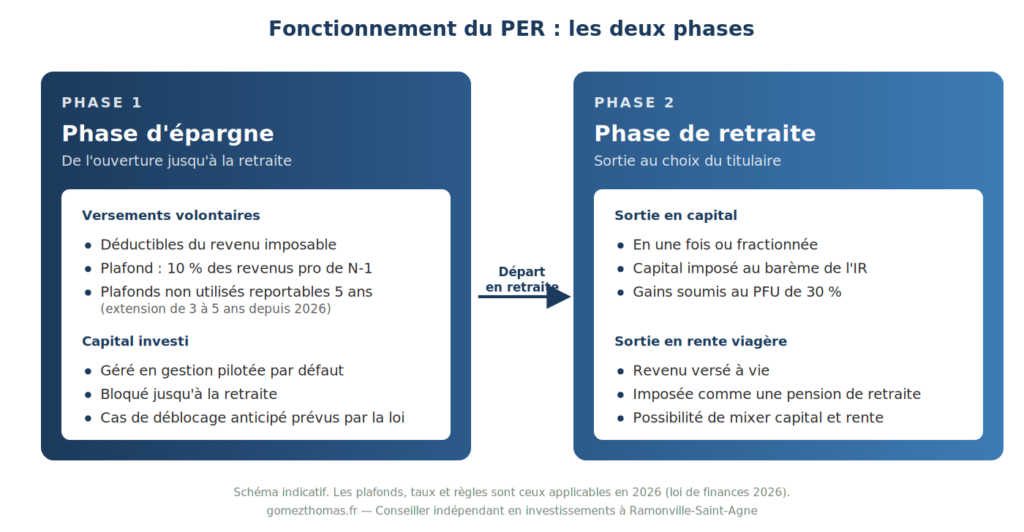
Le PER se décline en trois versions. D’abord, le PER individuel (PERIN) se souscrit à titre personnel auprès d’un assureur ou d’un gestionnaire d’actifs. Ensuite, le PER d’entreprise collectif (PERECO) remplace l’ancien PERCO et s’adresse à tous les salariés d’une entreprise qui le propose. Enfin, le PER d’entreprise obligatoire (PERO) remplace les anciens contrats « article 83 » et concerne certaines catégories de salariés que désigne l’employeur. Attention : à ne pas confondre avec le PEA.
Par défaut, les sommes versées suivent une gestion pilotée : votre épargne part automatiquement sur des supports dynamiques quand la retraite est lointaine, puis se sécurise progressivement à l’approche du départ. Vous pouvez aussi opter pour une gestion libre si vous souhaitez piloter vous-même l’allocation.
L’épargne reste en principe bloquée jusqu’à l’âge légal de départ à la retraite ou jusqu’à la liquidation de votre pension dans un régime obligatoire. Six cas de déblocage anticipé existent toutefois dans la loi (détaillés plus bas).
Quel avantage fiscal offre le PER ?
C’est le cœur de l’intérêt du PER pour les contribuables imposés à une tranche marginale d’imposition (TMI) de 30 % ou plus. Ainsi, chaque euro versé vient en déduction du revenu imposable, à hauteur d’un plafond individuel que l’administration fiscale calcule automatiquement et indique sur votre avis d’imposition à la rubrique « Plafond épargne retraite ».
Plafonds de déduction pour les versements effectués en 2026 :
| Profil | Plafond de déduction 2026 |
| Salariés, retraités, personnes sans activité | 4 710 € à 37 680 € |
| Travailleurs non-salariés (TNS) | 4 806 € à 88 911 € |
| Base de calcul | 10 % des revenus + majoration pour TNS |
Pour les salariés, la déduction est égale à 10 % des revenus professionnels de 2025 nets de cotisations sociales et de frais professionnels, avec un minimum de 4 710 € et un maximum de 37 680 €. Afin de savoir ce qu’il vous reste à déduire d’ici la fin de l’année, voir Plafond PER 2026 : ce qu’il vous reste à déduire avant le 31 décembre.
En revanche, pour les travailleurs non-salariés (TNS) — artisans, commerçants, professions libérales, chefs d’entreprise non-salariés — le plafond est plus avantageux : 10 % du bénéfice imposable dans la limite de huit fois le PASS, majoré de 15 % de la fraction du bénéfice comprise entre un et huit PASS. Le PASS 2026 s’élève à 48 060 €.
L’économie d’impôt réelle dépend de votre TMI. Par exemple, un versement de 10 000 € génère une économie d’impôt de 1 100 € en TMI 11 %, 3 000 € en TMI 30 %, 4 100 € en TMI 41 %, et 4 500 € en TMI 45 %. D’où cette règle que je rappelle systématiquement à mes clients : le PER est un excellent outil si votre TMI est de 30 % ou plus. En dessous, l’économie d’impôt ne compense pas toujours la contrainte de blocage.
Qu’est-ce qui change pour le PER en 2026 ?
La loi de finances pour 2026 a introduit deux changements importants qui s’appliquent aux versements effectués à compter du 1er janvier 2026.
Allongement du report de plafond non utilisé
Si vous ne consommez pas intégralement votre plafond de déduction une année, la fraction non utilisée est désormais reportable pendant 5 ans, contre 3 ans auparavant. Attention : cette mesure ne s’applique qu’aux plafonds générés à partir de 2026. Les plafonds inutilisés de 2024 et 2025 restent reportables seulement 3 ans, soit respectivement jusqu’en 2027 et 2028.
Fin de la déductibilité après 70 ans
Depuis le 1er janvier 2026, les versements effectués sur un PER après votre 70e anniversaire ne sont plus déductibles de l’impôt sur le revenu. En contrepartie, le capital ou la rente correspondant à ces versements bénéficie d’une fiscalité allégée à la sortie. Cette mesure vise notamment à empêcher l’utilisation du PER comme outil de transmission tardive.
Voir article sur le PER après 55 ans en 2026 : faut-il encore en ouvrir un ?
Comment le PER est-il imposé à la sortie ?
C’est ici que beaucoup de gens se trompent en souscrivant un PER sans anticiper. L’avantage fiscal à l’entrée n’est pas un cadeau, c’est un report d’imposition. À la sortie, les règles dépendent du mode de sortie choisi et de la nature des versements.
| Mode de sortie | Versements déduits à l’entrée | Versements non déduits |
| Capital (versements) | Barème progressif IR, sans abattement Pas non plus de PFU optionnel : c’est obligatoirement le barème. | Exonération totale |
| Capital (plus-values) | PFU (12,8 % d’impôt + prélèvements sociaux) | PFU (12,8 % d’impôt + prélèvements sociaux) |
| Rente viagère (versements déduits) | Imposée comme pension, après abattement 10 % | – |
| Rente viagère (versements non déduits) | – | Régime des rentes viagères à titre onéreux, avec abattement selon l’âge |
Les rentes viagères à titre onéreux bénéficient d’un abattement selon votre âge au premier versement : 30 % avant 50 ans, 50 % entre 50 et 59 ans, 60 % entre 60 et 69 ans, 70 % à partir de 70 ans. Seule la fraction taxable restante supporte l’impôt.
Dans quels cas peut-on débloquer son PER avant la retraite ?
Au total, la loi PACTE prévoit six situations dans lesquelles vous pouvez récupérer votre épargne avant la retraite.
- Invalidité de 2e ou 3e catégorie du titulaire, de son conjoint ou de ses enfants
- Décès du conjoint marié ou pacsé (pas du concubin)
- Expiration des droits au chômage (ARE)
- Surendettement reconnu par la commission
- Cessation d’activité non salariée suite à liquidation judiciaire
- Acquisition de la résidence principale
Les cinq premiers cas, qualifiés d’accidents de la vie, bénéficient d’une fiscalité très favorable. En effet, le capital issu des versements échappe à l’impôt sur le revenu : seules les plus-values supportent les prélèvements sociaux.
En revanche, le sixième cas, l’acquisition de la résidence principale, est fiscalement plus lourd. Si vous avez déduit vos versements à l’entrée, le capital correspondant rejoint votre revenu imposable au barème progressif. Les plus-values relèvent quant à elles du PFU (12,8 % d’impôt + prélèvements sociaux).
Attention : vous ne pouvez pas débloquer le compartiment des versements obligatoires (PERO) pour l’achat de la résidence principale.
Pour qui le PER est-il vraiment pertinent ?
Le PER n’est pas un placement universel. Dans ma pratique, je le recommande principalement dans quatre situations.
Vous êtes imposé à une TMI de 30 % ou plus
L’effet de levier fiscal est significatif et compense alors la contrainte de blocage, idéalement en TMI 41 % ou 45 %.
C’est typiquement la situation d’un actif de 40 ans en milieu de carrière : voir le cas chiffré complet (PER, assurance-vie, PEA) dans Investir à 40 ans : par où commencer ?
Vous anticipez une baisse de votre TMI à la retraite
C’est l’idéal : vous déduisez les versements à 41 % aujourd’hui et vous sortez imposé à 11 % ou 30 % demain. Le différentiel de tranche constitue donc votre vraie économie.
Vous êtes TNS avec des revenus élevés
Par ailleurs, le plafond TNS, qui peut atteindre 88 911 € en 2026, permet des versements déductibles bien supérieurs à ceux d’un salarié.
Vous préparez l’achat de votre résidence principale à moyen terme
Le PER devient un outil hybride : vous déduisez vos versements pendant 5 à 10 ans, puis vous débloquez pour financer l’acquisition. La fiscalité à la sortie est pénalisante, mais peut rester avantageuse si vous avez bien calibré l’opération.
Le PER selon votre situation
Mon avis de conseiller indépendant
Selon moi, le PER est un excellent outil mal vendu. Beaucoup de contrats PER distribués en banque ou en grande compagnie cumulent des frais de gestion élevés, sur le fonds en euros comme sur les unités de compte, et des frais d’arbitrage qui rognent sérieusement la performance sur la durée. Sur 20 ans, 1 % de frais en plus, c’est environ 20 % de capital en moins à la sortie.
Dans ma pratique, je compare systématiquement plusieurs contrats avant de recommander, en privilégiant des frais de gestion maîtrisés et une architecture ouverte donnant accès à des supports de qualité. Le choix du contrat compte autant que la décision d’ouvrir un PER.
Deuxième point que je martèle : le PER n’est pas toujours le bon outil. Pour un contribuable en TMI 11 % ou 30 %, une assurance-vie bien structurée peut être plus pertinente, notamment grâce à la disponibilité de l’épargne et à une fiscalité sortie plus favorable au bout de 8 ans. Avant de souscrire, posez-vous donc toujours la question du bon outil pour votre situation.